Energy & Commodities

Oil, gas, shipping, metals, inflation pressure, and commodity-linked strategy.

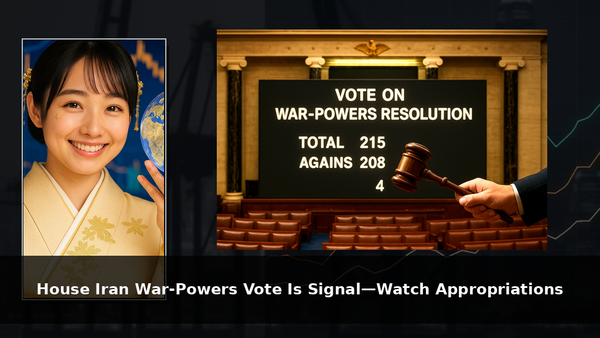
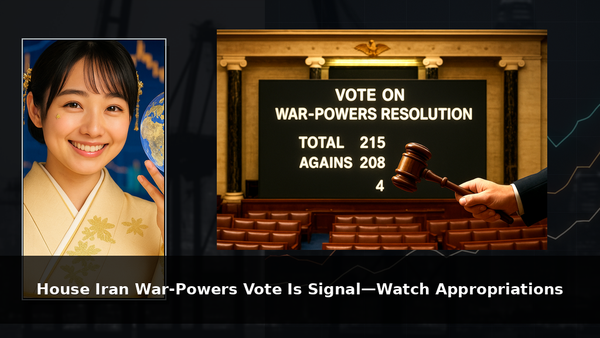
下院の対イラン戦権決議はシグナル――次は歳出を見よ

US Politics

下院の対イラン戦権決議はシグナル――次は歳出を見よ

Observation 2026年6月3日、米下院はH.Con.Res.86(1973年戦争権限法に基づき、議会の承認がない限り対イラン武力行使からの撤収を大統領に指示)を215対208で可決。共和党の4名(トーマス・マッシー、トム・バレット、ブライアン・フィッツパトリック、ウォーレン・デービッドソン)が賛成に回った。下院書記局のロールコールが採決結果と越党票を確認している。同決議は同時決議であり法的拘束力はない。ホワイトハウスは政策声明(SAP)で反対を表明している。米軍の対イラン攻撃開始は2026年2月28日。 (clerk.house.gov) テーマは「下院が可決した同時決議が、大統領の対イラン軍事行動を実質的に縛れるのか」。これは、コーポレートの渉外担当、エネルギーのリスク管理、ディフェンス関連の投資家にとって、見出しの政治信号が運用や資金手当ての実態に転化しうるかどうかを左右する論点である。 当方のスタンス:エネルギー・リスクPMと企業渉外チーム向けに、ヘッジは行うがコア・エクスポージャーの再プライシングは見送る。上院での動議提出(共同決議)か、拘束的な歳出/国家防衛
By Oracle Ayano
マラッカ海峡と東南アジアの地政学(第1回)

Geopolitic

マラッカ海峡と東南アジアの地政学(第1回)

世界貿易の22%が通る、狭い海の重み 2026年、ホルムズ海峡の危機をめぐる報道は、ペルシャ湾の出口の先へと視線を押し出した。原油、LNG、コンテナ貨物、半導体サプライチェーンに結びつく部材と完成品は、中東から東アジアへと一つの狭い航路を通り、さらに別の狭い航路へ近づく。その二つ目がマラッカ海峡である。 マラッカ海峡は、東アジアと中東・欧州を結ぶ最短航路である。平時には、その重要性はあまりに日常化して見えにくくなる。タンカーは予定通りに進み、コンテナ船は港から港へと移り、エネルギーと財は価格表や在庫統計の中へと消える。しかしホルムズ海峡閉鎖のリスクが前景化すると、その日常を支える地理が姿を現した。照らされたのはホルムズだけではない。もう一つの狭い水路、マラッカ海峡が世界経済の前面に押し出されたのである。 2026年4月23日のReutersによれば、2025年にマラッカ海峡を通航した船舶は10万隻超で、世界の海上貿易の約22%、海上輸送原油の約29%がここを通過した。これらの数字は単なる交通量を示すのではない。製造、消費、発電、輸送が、狭い海峡の通過能力に深く依存する構造を示して

By Oracle Ayano
習近平・プーチン2026年以後:制度化、東方再配線、日本のジレンマ(第4回)

Geopolitic

習近平・プーチン2026年以後:制度化、東方再配線、日本のジレンマ(第4回)

安東での合意の意味 2026年5月19日、日本と韓国の首脳が韓国・安東で会談し、LNGと原油の供給、備蓄、石油製品スワップを含むエネルギー協力の強化で一致した。表現は抑制的だったが、前提は厳しかった。北東アジアの軍事的圧力の高まり、変動するエネルギー市場、外交の梃子となる重要鉱物の時代に、日本は同盟国と準同盟国の網で燃料と素材を守ろうとしている。ロイターの報道は、エネルギー安全保障と安保協力が重なる動きだと描写した。 この場面は日本の対ロシア戦略の輪郭を示す。日本はロシアを信用していない。それでも極東ロシアの資源から完全には離れられない。防衛、電力、半導体、磁石、港湾、備蓄、同盟が同じ地図上に収斂するなかで、日本の防衛線はもはや北海道北方だけに走ってはいない。サハリンのLNG契約、韓国との相互支援、米国との重要鉱物協力、豪州とカナダの鉱山、国内の産業基盤にまで延びている。 脅威としてのロシア、供給者としてのロシア 日本政府文書で、ロシアは経済協力で関係改善を図る相手という位置づけにとどまらない。防衛省の『防衛白書2025』は、ロシアがウクライナ侵攻を続けつつ、北方領土を含む日

By Oracle Ayano
習近平・プーチン2026年以後:制度化、東方再配線、日本のジレンマ(第3回)

Geopolitic

習近平・プーチン2026年以後:制度化、東方再配線、日本のジレンマ(第3回)

ザバイカルスクの線路に見えるロシアの変化 ザバイカルスクの貨物駅では、ロシアのコンテナ列車が満洲里へ向かう。ここで目に入るのは戦車ではなく線路、動員ではなく通関、イデオロギーではなく貨物である。西側で戦争は続くが、国家の配線は東へ伸びている。 この変化を単純な「対中依存」と呼ぶのは粗い。ロシアは欧州に深く結びついた資源大国から、制裁下で耐え、中国・中央アジア・中東・インドへ重心を移す内陸ユーラシア国家へと変わりつつある。戦争の目的も変化している。ウクライナ全土の征服よりも、体制の延命、軍の威信、占領済み領域の固定、「ロシアは敗北していない」という国内物語の維持が重くなっている。 全面勝利より「敗北を見えなくすること」が重要である クレムリンにとって真に危険なのは、ウクライナ全土の制圧に失敗することではない。国内で国家が敗北したと理解されることである。だからこそ戦争の言葉は容易に転換する。機動戦から防御線の維持へ、ウクライナの屈服からロシア語話者の保護へ、欧州への拡張からNATOの侵攻阻止へと移る。 この枠組みでは、固定された前線は敗北ではない。物語の再編である。朝鮮戦争、イ

By Oracle Ayano
AI主導の上昇と原油・金利の綱引き:集中リスクはヘッジを

Markets

AI主導の上昇と原油・金利の綱引き:集中リスクはヘッジを

観察 2026年5月27日、米株は上昇して寄り付いた。Reuters(Investing.com経由)によれば、寄り付き時点でS&P500は7,526.01、ナスダック総合は26,695.442。一方で、米・イラン協議への期待感から原油は軟化し、同ページ上の気配はウェスト・テキサス・インターミディエート(WTI)とブレントがそれぞれ90ドル前後。翌28日(木)には米個人消費支出(PCE)物価指数の公表が予定され、市場はその前にポジションを調整している。 (investing.com) テーマは、AI主導の上昇がフローと集中に依存しており、金利や原油のショックで巻き戻しに脆いという点だ。指数ウエイトの高い少数銘柄に資金が集まる構図は、執行コスト、リスク予算、IRメッセージに波及しやすい—たとえそれらを直接保有していなくても無縁ではない。 当方の立場:ジェネラリストの株式PMおよび企業の財務リスク委員会に対して、PCE発表と当面のホルムズ海峡の航行関連ヘッドラインをまたぐ間は、集中したAIベータをヘッジ。AI・半導体の混雑セグメントへの上積みは、裾野拡大か割引率・エネルギー圧力の緩和

By Oracle Ayano