2026-11-03 マーケットブリーフィング|──AI投資継続と物流リスクの分岐 [日本語/中文]
简体中文版见下方。繁體中文版見文末。
今日の読み
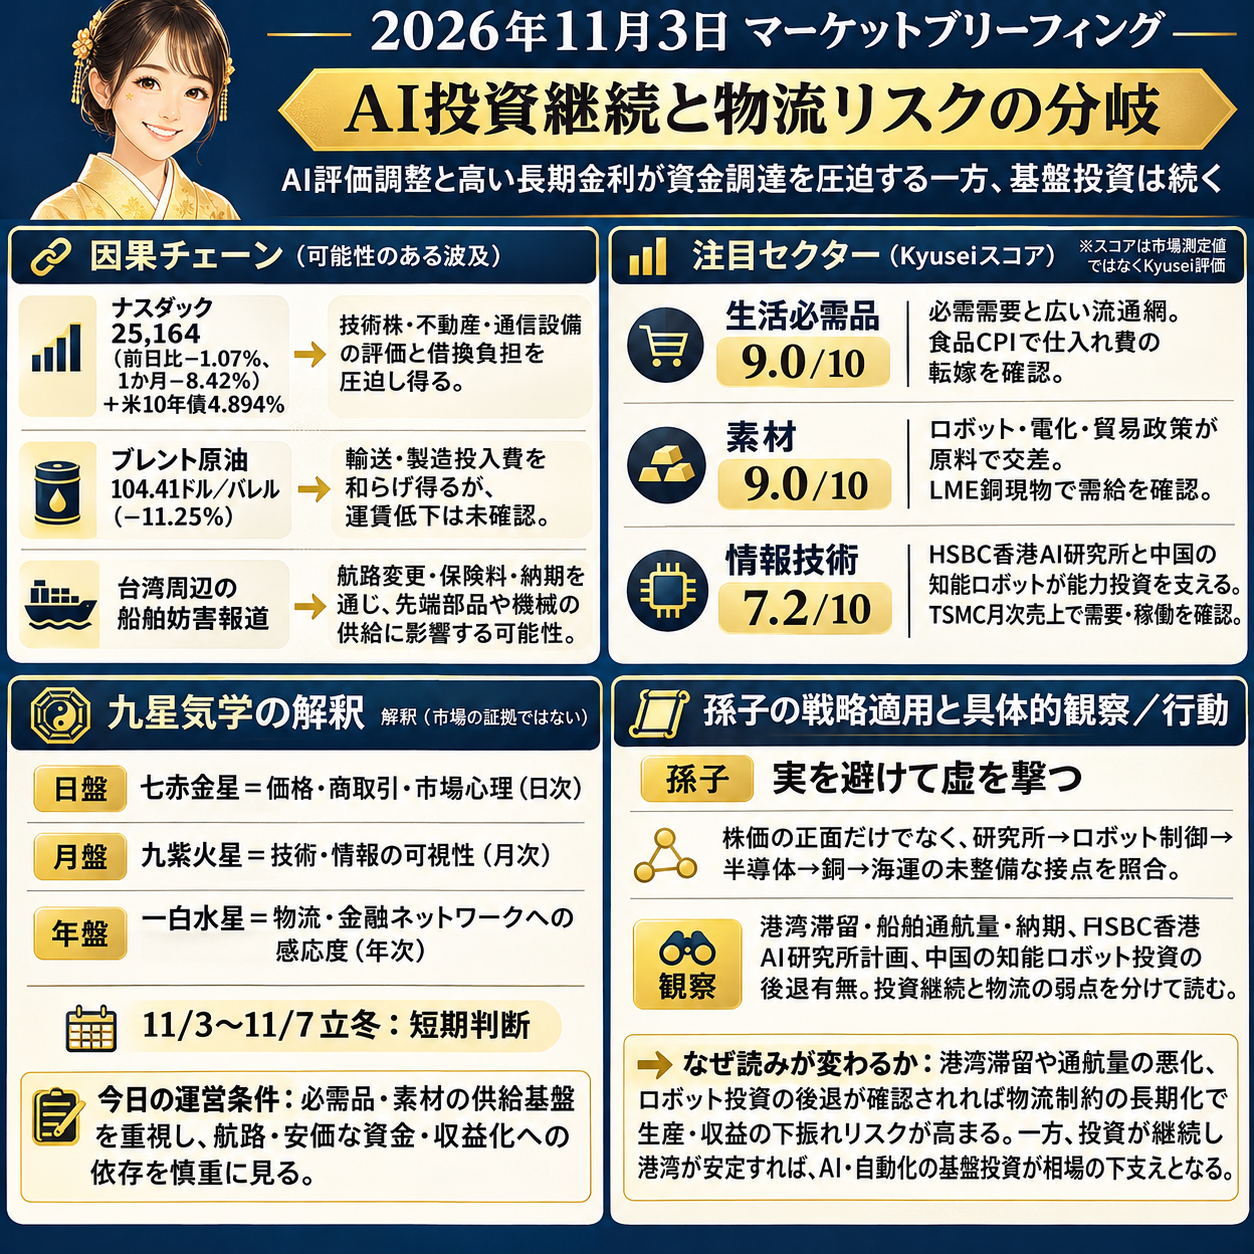
読み: AI関連株の評価調整と高い長期金利が資金調達を圧迫する一方、HSBCのAI研究所と中国の知能ロボット開発は、基盤投資が続いていることを示します。
期間: 2026年11月3日から、時間軸が切り替わる2026年11月7日の立冬までの短期判断です。
すること・避けること: 株価の見出しだけで判断せず、AI基盤投資の継続と、台湾周辺の物流・部品供給という弱い接点を分けて確認します。
読みが崩れる条件: 2026年11月7日時点でナスダックの月間騰落率が0%以上へ転じる、またはHSBCの香港AI研究所計画と中国の知能ロボット投資に後退が確認されれば、この「評価調整下でも基盤投資は続く」という読みは崩れます。
構造・時機・戦略をどう判断に生かすか
- 地経学 — 構造: 本日の構造は、守りの強い供給基盤と、評価調整にさらされる成長投資の併存です。生活必需品と素材は年・月・日の各時間軸で支えが重なり、資本財・サービスと情報技術は長期投資の追い風を受ける一方、日次では物流、収益化、評価倍率の摩擦が残ります。
一般消費財・サービスは原油安の恩恵を受け得ますが、金利と台湾周辺の物流が家計需要と利益率を左右します。
中立群では、通信、金融、不動産、公益事業が高い資金調達費に、エネルギーが原油急落に、ヘルスケアが償還制度と供給継続にそれぞれ敏感です。
- 九星気学 — 時機: 2026年11月3日から、時間軸が切り替わる2026年11月7日の立冬までの短期判断です。
- 孫子 — 相手・地形・選択肢: 価格の反応ではなく、投資継続と物流の弱点を示す指標を一つずつ照合します。
おはようございます。
11月3日は、AI関連株の評価調整、高い長期金利、原油急落が同時に進む一方、銀行とロボット産業ではAIへの基盤投資が続く構図です。
ナスダックは25,164と前日比1.07%安、1カ月で8.42%安となり、米10年国債利回り4.894%、30年債5.269%が成長企業や不動産の資金調達を圧迫しています。
日盤の七赤金星は価格、商取引、市場心理を前面に出し、月盤の九紫火星は技術と情報の可視性を強めます。
年盤の一白水星は物流や金融ネットワークへの感応度を示すため、本日は生活必需品と素材の供給基盤を相対的に評価し、期待や安価な資金、途切れない航路に依存する業界を慎重に見ます。
株と為替
Reutersによると、欧州中央銀行(ECB)は、割高なAI関連資産、債券市場の緊張、ファンド損失を主要な金融安定リスクに挙げました。
ナスダックは25,164で前日比1.07%安、1カ月で8.42%安、S&P500は7,541で前日比0.51%安です。
米10年国債利回り4.894%と30年債利回り5.269%は、将来利益への期待が大きい技術株、不動産、通信設備の評価と借り換え負担に直結します。
ドル円157.928円、ユーロドル1.1196では、輸入費用や外貨換算を通じた企業利益への波及を見極めます。
コモディティ
Reutersによると、金は1年ぶりの安値から2%超反発し、3,955.5ドル/オンスで前日比1.45%高となりました。
一方、ブレント原油は11.25%安の104.41ドル/バレル、WTI原油は7.61%安の96.20ドル/バレルです。
原油急落は輸送、製造、一般消費財の投入費用を和らげますが、産油企業の収益と投資余力を圧迫します。
金の反発は防御資産への需要を映しており、原油価格の低下が実際の運賃や製品価格まで届くかが次の確認点です。
世界情勢
Reutersによると、米国は南アフリカとルワンダに対する無税貿易アクセスの停止を計画しています。
優遇措置の変更は、農産品、包装品、工業原料の関税負担と調達先の選択に不確実性を加えます。
影響は関税率や対象貿易量だけでなく、企業が新しい供給元を認定するまでの時間にも左右されます。
ドル円157.928円とユーロドル1.1196の動きも合わせ、輸入原価、輸出競争力、運転資金への波及を見ます。
サプライチェーン
Reutersによると、台湾は、中国が台湾東岸の巡視活動によって船舶を妨害していると非難しました。
混乱が広がれば、台湾周辺の航路変更、保険料、納期を通じて、先端部品、機械、輸入消費財の供給に影響する可能性があります。
ブレント原油104.41ドル、WTI原油96.20ドルへの急落だけでは、迂回や保険を含む実際の配送費低下は保証されません。
港湾滞留、船舶の通航量、納期の変化が確認されるまでは、原油安と物流費を分けて判断します。
AI関連
Reutersによると、HSBCはシンガポールでの開設に続き、香港にAI研究所を設ける計画です。
アジアの二つの金融拠点でAI機能を広げる動きは、銀行業務の生産性、データ管理、技術調達への需要が株式市場の調整下でも続いていることを示します。
ただし、ナスダックは25,164で前日比1.07%安であり、ECBもAI評価の過熱を警戒しています。
研究所の開設という能力投資と、AI関連企業の評価倍率や資金調達条件を同一視せず、実装と収益化の進展を見ます。
業界ニュース
Reutersは、中国のロボットメーカーが機械的な動作能力から、AIによる制御と機械知能の競争へ移っていると報じました。
この変化は精密機械、半導体、ソフトウェアに加え、銅を多く使う設備への需要を結び付け、銅価格6.5380ドル/ポンドが設備投資コストの目安になります。
発注の広がりだけで業界全体の供給不足や利益増が確定するわけではありません。
量産能力、受注の売上転換、先端部品の供給、台湾周辺の配送状況が、資本財・サービス、素材、情報技術への波及を左右します。
業界予測
本日の概況
本日の構造は、守りの強い供給基盤と、評価調整にさらされる成長投資の併存です。
生活必需品と素材は年・月・日の各時間軸で支えが重なり、資本財・サービスと情報技術は長期投資の追い風を受ける一方、日次では物流、収益化、評価倍率の摩擦が残ります。
一般消費財・サービスは原油安の恩恵を受け得ますが、金利と台湾周辺の物流が家計需要と利益率を左右します。
中立群では、通信、金融、不動産、公益事業が高い資金調達費に、エネルギーが原油急落に、ヘルスケアが償還制度と供給継続にそれぞれ敏感です。
注目セクター
- 生活必需品(9.0/10):二黒土星の安定・蓄積という読みと、必需需要を支える広い流通網が強みです。米国による南アフリカ、ルワンダの無税アクセス停止は農産品や包装品の輸入原価を押し上げ、台湾周辺の緊張は保険料と納期を悪化させる恐れがあります。米労働統計局の家庭用食品CPIで、仕入れ費用が店頭価格へ転嫁されているかを見ます。
- 素材(9.0/10):ロボット、電化、貿易政策が物理的な原料で交差し、二黒土星の蓄積能力と安定供給の読みが支えになります。原油安は製造費を和らげますが、台湾航路の混乱や優遇貿易の変更は銅、部品、原料の着荷費用を急変させます。ロンドン金属取引所の銅現物価格で、精錬銅の需給と設備投資の圧力を確認します。
- 資本財・サービス(7.2/10):中国の知能ロボット開発は精密機械、制御ソフト、銅集約型設備の需要を支え、六白金星の計画・機械・精度という読みと重なります。一方、台湾周辺の物流と貿易条件の変更は受注を納品・売上へ変える速度を鈍らせます。ISM製造業PMIの新規受注と入荷遅延指数で、需要と供給摩擦のどちらが主因かを見ます。
- 情報技術(7.2/10):HSBCの香港AI研究所と中国の知能ロボット化は長期の能力投資を支え、九紫火星の知識・可視性という月次の追い風があります。ただし、ECBのAI評価警戒、ナスダックの1カ月8.42%安、高い長期金利は評価倍率と資金調達を圧迫します。TSMCの月次売上高で、先端半導体需要とファウンドリー稼働が維持されるかを確認します。
- 一般消費財・サービス(6.6/10):七赤金星が示す商取引と裁量的消費には、ブレント原油11.25%安による輸送・製造費の低下が追い風になり得ます。しかし、台湾周辺の配送不安、高い債券利回り、技術株安は大型商品の資金調達と家計心理を弱めます。米国勢調査局の月次小売売上高で、費用低下が販売数量と利益率の改善につながるかを見ます。
ウォッチリスト
- コミュニケーション・サービス(5.4/10):四緑木星の交流・拡散という強みと、広告や設備投資の資金感応度が拮抗します。HSBCのAI投資はデータとプラットフォーム需要を支えますが、AI評価の調整は広告、コンテンツ、通信網の評価と調達費を圧迫します。IABのインターネット広告収入報告で、接続収入が広告需要の循環性を補えているかを見ます。
- エネルギー(5.4/10):一白水星の流動性という読みの通り、短期は需要より価格変動が支配しています。ブレント原油11.25%安、WTI原油7.61%安は生産者の採算を圧迫する一方、台湾周辺の保険・迂回費用が上がれば、指標原油と配送済み燃料の費用が乖離します。米エネルギー情報局の週間石油統計で、在庫、製油所稼働率、石油の流れを確認します。
- 金融(4.8/10):五黄土星の統制と金融システムの中心性は、HSBCのAI投資による生産性改善を支えますが、ECBが挙げた債券市場の緊張、AI評価、ファンド損失が信用経路を不安定にします。技術株の損失が担保価値や銀行の資産内容へ広がることがリスクです。FRBの銀行融資担当者調査で、融資基準の厳格化と資金需要の弱まりを見ます。
- ヘルスケア(4.8/10):三碧木星の成長・健康という日次の支えはありますが、革新を償還可能で拡張できる治療へ変えるには制度予算と調達が必要です。高額治療の償還変更や、医薬品原料・医療機器の物流混乱は普及を遅らせます。米食品医薬品局の新薬承認件数で、研究成果が承認段階へ進む速度を確認します。
- 不動産(4.8/10):八白土星の堅実さは安定賃料や実物資産を支えますが、米10年国債利回り4.894%は物件価値、建設採算、借り換え余力を圧迫します。満期が近い債務と輸入建材の配送遅延が主なリスクです。FRBの商業用不動産融資調査で、銀行の貸出条件が稼働率に先行して悪化していないかを見ます。
- 公益事業(4.8/10):八白土星の安全・蓄積という性質は基幹網の維持需要を支えますが、高い債券利回りは送電網更新の資金費用を押し上げます。原油安が一部の運営費を下げても、変圧器やタービンの物流停滞は接続と更新を遅らせます。米エネルギー情報局の電力月報で、発電量、燃料構成、設備運用の変化を確認します。
見方が変わる条件
米10年国債利回りが4.894%を明確に下回れば、情報技術、不動産、公益事業への資金調達圧力は現在の想定より弱まります。
反対に、ブレント原油の日次騰落率が11.25%安から0%以上へ反転しても台湾周辺の納期が悪化するなら、原油安による輸送費低下という見方は維持できません。
孫子の戦略視点
孫子曰く「兵の形は実を避けて虚を撃つ」
AI関連株の下落という目立つ正面だけでなく、研究所、ロボット制御、半導体、銅、海上輸送のどこに未整備の接点があるかを見ます。
強い物語を追うより、資本配分が続く領域と、供給が途切れやすい弱点を分けることが本日の要点です。
取るべき一手: 価格の反応ではなく、投資継続と物流の弱点を示す指標を一つずつ照合します。
本日のポイント
- ナスダックは25,164へ1.07%下落し、米10年国債利回り4.894%がAI関連株、不動産、通信設備の評価と資金調達を圧迫しています。
- ブレント原油は11.25%安の104.41ドル、金は1.45%高の3,955.5ドルとなり、投入費の緩和と防御需要が同時に表れています。
- 台湾周辺の船舶妨害と米国の貿易優遇見直しは、原油安だけでは相殺できない保険、納期、調達先変更のリスクを加えます。
本稿は地政経済と九星気学による構造分析であり、投資助言ではありません。実行に移す情報は一次ソースで検証し、必要に応じて有資格のアドバイザーに確認してください。
2026-11-03 市场简报|人工智能投资延续与物流风险的分岔
今日研判
研判: 人工智能相关股票估值调整与高企的长期利率正在挤压融资,但汇丰的人工智能研究所及中国的智能机器人开发显示,基础投资仍在持续。
期限: 这是从2026年11月3日至时间轴转换之日、即2026年11月7日立冬为止的短期判断。
行动与回避: 不要只凭股价标题作判断,应分别确认人工智能基础投资能否持续,以及台湾周边物流与零部件供应这一薄弱接点。
判断失效条件: 若截至2026年11月7日,纳斯达克的月度涨跌幅转为0%或以上,或汇丰香港人工智能研究所计划及中国智能机器人投资确认倒退,这项“即使估值调整,基础投资仍会持续”的判断便告失效,须重新评估。
如何运用结构、时机与策略作出判断
- 地缘经济 — 结构: 今日的结构是防御力较强的供应基础与面临估值调整的增长投资并存。必需消费品及原材料同时获得年、月、日各时间轴支持;资本品与服务及信息技术虽受益于长期投资趋势,但日线层面仍面临物流、商业化及估值倍数的阻力。
非必需消费品及服务或可受益于油价下跌,但利率及台湾周边物流将左右家庭需求与利润率。
在中性组别中,通信服务、金融、房地产及公用事业对高昂融资成本敏感;能源受油价大跌影响;医疗保健则对支付制度及供应延续情况敏感。
- 九星气学 — 时间: 这是从2026年11月3日至时间轴转换之日、即2026年11月7日立冬为止的短期判断。
- 孙子 — 对手、地形与选项: 不要只看价格反应,应逐一核对显示投资延续及物流弱点的指标。
2026-11-03 市場簡報|人工智能投資延續與物流風險的分岔
今日研判
研判: 人工智能相關股份估值調整與高企的長期利率正壓迫融資,但滙豐的人工智能研究所及中國的智能機械人開發顯示,基礎投資仍在持續。
期限: 這是由2026年11月3日至時間軸轉換之日、即2026年11月7日立冬為止的短期判斷。
行動與迴避: 不要只憑股價標題作判斷,應分開確認人工智能基礎投資能否持續,以及臺灣周邊物流與零部件供應這個薄弱接點。
判斷失效條件: 若截至2026年11月7日,納斯達克(那斯達克)的月度升跌幅轉為0%或以上,或滙豐香港人工智能研究所計劃及中國智能機械人投資確認倒退,這項「即使估值調整,基礎投資仍會持續」的判斷便告失效,須重新評估。
如何運用結構、時機與策略作出判斷
- 地緣經濟 — 結構: 今日的結構,是防守力較強的供應基礎與面臨估值調整的增長投資並存。必需消費品及原材料同時獲年、月、日各時間軸支持;資本財與服務及資訊科技雖受惠於長期投資趨勢,但日線層面仍面對物流、商業化及估值倍數的阻力。
非必需消費品及服務或可受惠於油價下跌,但利率及臺灣周邊物流將左右家庭需求與利潤率。
在中性組別中,通訊服務、金融、房地產及公用事業對高昂融資成本敏感;能源受油價急跌影響;醫療保健則對給付制度及供應延續情況敏感。
- 九星氣學 — 時間: 這是由2026年11月3日至時間軸轉換之日、即2026年11月7日立冬為止的短期判斷。
- 孫子 — 對手、地形與選項: 不要只看價格反應,應逐一核對顯示投資延續及物流弱點的指標。
2026-11-03 市场简报|人工智能投资延续与物流风险的分岔
早上好。
11月3日的格局是人工智能相关股票估值调整、长期利率高企及油价大跌同时出现,而银行与机器人产业仍继续投资人工智能基础设施。
纳斯达克报25,164点,较前一日跌1.07%,一个月累计下跌8.42%;美国10年期国债收益率为4.894%,30年期国债收益率为5.269%,正在挤压成长型企业及房地产的融资。
日盘七赤金星凸显价格、商业交易与市场情绪,月盘九紫火星则提高技术与信息的可见度。
年盘一白水星显示市场对物流及金融网络的敏感度,因此今日相对看重必需消费品与原材料的供应基础,并审慎看待依赖预期、廉价资金及畅通航道的行业。
股市与汇市
据路透社报道,欧洲中央银行(ECB)把估值过高的人工智能相关资产、债券市场紧张及基金亏损列为主要金融稳定风险。
纳斯达克报25,164点,较前一日跌1.07%,一个月累计下跌8.42%;标普500指数报7,541点,较前一日跌0.51%。
美国10年期国债收益率4.894%及30年期国债收益率5.269%,直接影响高度依赖未来盈利预期的科技股、房地产及通信设备的估值与再融资负担。
美元兑日元报157.928,欧元兑美元报1.1196,须观察其通过进口成本及外币折算对企业盈利造成的影响。
商品
据路透社报道,金价从一年低位反弹逾2%,报每盎司3,955.5美元,较前一日涨1.45%。
另一方面,布伦特原油跌11.25%至每桶104.41美元,WTI原油跌7.61%至每桶96.20美元。
油价大跌可缓解运输、制造及非必需消费品的投入成本,却会挤压产油企业的盈利及投资能力。
金价反弹反映防御型资产需求,下一个确认重点是油价下跌能否真正传导至实际运费及产品价格。
国际形势
据路透社报道,美国计划暂停给予南非及卢旺达免关税贸易准入。
优惠措施若有变化,将增加农产品、包装产品及工业原材料的关税负担,也会令供应来源的选择更加不确定。
影响不仅取决于关税税率及所涉贸易量,也受企业认证新供应商所需时间左右。
结合美元兑日元157.928及欧元兑美元1.1196的走势,须观察其对进口成本、出口竞争力及营运资金的影响。
供应链
据路透社报道,台湾指责中国通过在台湾东岸开展巡查活动干扰船舶。
若混乱扩大,可能通过台湾周边航线改道、保险费及交货期,影响先进零部件、机械及进口消费品的供应。
布伦特原油大跌至104.41美元、WTI原油跌至96.20美元,本身并不保证包括绕道及保险在内的实际配送成本下降。
在确认港口滞留、船舶通航量及交货期的变化之前,应将油价下跌与物流成本分开判断。
AI
据路透社报道,汇丰继在新加坡开设人工智能研究所后,计划在香港设立同类研究所。
在亚洲两个金融枢纽扩充人工智能能力,显示即使股市正在调整,银行业对生产力、数据管理及技术采购的需求仍在持续。
不过,纳斯达克报25,164点,较前一日跌1.07%,欧洲中央银行也警惕人工智能估值过热。
不要把设立研究所这类能力投资,与人工智能相关企业的估值倍数及融资条件混为一谈;须继续观察落地应用与商业化的进展。
行业动态
路透社报道,中国机器人制造商的竞争重点正从机械动作能力转向人工智能控制与机器智能。
这一转变除了连接精密机械、半导体及软件需求,也带动高用铜量设备的需求;每磅6.5380美元的铜价将成为设备投资成本的指标。
订单范围扩大,本身并不代表整个行业必然出现供应短缺或盈利增长。
量产能力、订单转化为收入的进度、先进零部件供应及台湾周边配送状况,将左右其对资本品与服务、原材料及信息技术的影响。
行业预测
今日概况
今日的结构是防御力较强的供应基础与面临估值调整的增长投资并存。
必需消费品及原材料同时获得年、月、日各时间轴支持;资本品与服务及信息技术虽受益于长期投资趋势,但日线层面仍面临物流、商业化及估值倍数的阻力。
非必需消费品及服务或可受益于油价下跌,但利率及台湾周边物流将左右家庭需求与利润率。
在中性组别中,通信服务、金融、房地产及公用事业对高昂融资成本敏感;能源受油价大跌影响;医疗保健则对支付制度及供应延续情况敏感。
焦点板块
- 必需消费品(9.0/10):二黑土星所代表的稳定与积累,加上支撑必需品需求的广泛分销网络,构成这一行业的优势。美国停止给予南非及卢旺达免关税准入,将推高农产品及包装产品的进口成本;台湾周边局势紧张则可能令保险费上升、交货期恶化。须通过美国劳工统计局的家庭食品消费价格指数,观察采购成本是否转嫁至零售价格。
- 原材料(9.0/10):机器人、电气化及贸易政策在实体原材料层面交汇,并获得二黑土星所代表的积累能力与稳定供应支持。油价下跌可缓解制造成本,但台湾航线受阻及优惠贸易安排改变,或令铜、零部件及原材料的到货成本急剧变化。须通过伦敦金属交易所的现货铜价,确认精炼铜供需及设备投资压力。
- 资本品与服务(7.2/10):中国开发智能机器人,支持精密机械、控制软件及高用铜量设备的需求,与六白金星所代表的规划、机械及精准相互呼应。另一方面,台湾周边物流及贸易条件改变,将拖慢订单转化为交付与收入的速度。须通过ISM制造业采购经理指数的新增订单及供应商交付指数,判断主要因素是需求还是供应摩擦。
- 信息技术(7.2/10):汇丰香港人工智能研究所及中国智能机器人发展支持长期能力投资,并获得九紫火星所代表的知识与可见度这一月度利好支持。不过,欧洲中央银行对人工智能估值的警示、纳斯达克一个月累计下跌8.42%及高企的长期利率,正在挤压估值倍数与融资。须通过台积电(TSMC)每月营收,确认先进半导体需求及晶圆代工产能利用率能否维持。
- 非必需消费品及服务(6.6/10):对于七赤金星所代表的商业交易与非必需消费,布伦特原油下跌11.25%所带来的运输及制造成本下降,可能构成利好。然而,台湾周边配送不稳、高企的债券收益率及科技股下跌,将削弱大件商品融资及家庭信心。须通过美国人口普查局每月零售销售数据,观察成本下降能否转化为销量及利润率改善。
观察清单
- 通信服务(5.4/10):四绿木星所代表的交流与扩散优势,与广告及设备投资对资金的敏感度相互抗衡。汇丰的人工智能投资支持数据及平台需求,但人工智能估值调整会挤压广告、内容及通信网络的估值与融资成本。须通过IAB互联网广告收入报告,观察连接业务收入能否抵消广告需求的周期性。
- 能源(5.4/10):正如一白水星所代表的流动性,短期表现由价格波动而非需求主导。布伦特原油下跌11.25%、WTI原油下跌7.61%,正在挤压生产商的盈利能力;若台湾周边保险及绕道成本上升,基准原油价格与已交付燃料成本便会出现偏离。须通过美国能源信息署每周石油统计,确认库存、炼油厂开工率及石油流向。
- 金融(4.8/10):五黄土星所代表的管控及金融体系核心地位,支持汇丰借助人工智能投资改善生产力;但欧洲中央银行提出的债券市场紧张、人工智能估值及基金亏损,令信贷渠道不稳。科技股亏损扩散至抵押品价值及银行资产质量,是主要风险。须通过美联储的银行高级信贷主任意见调查,观察贷款标准收紧及资金需求转弱。
- 医疗保健(4.8/10):三碧木星所代表的增长与健康提供日度支持,但要把创新转化为可获支付且能扩大应用的治疗,仍需要制度预算及采购配合。高价治疗支付安排改变,或药物原材料及医疗设备物流受阻,都会拖慢普及。须通过美国食品药品监督管理局的新药批准数量,确认研究成果进入审批阶段的速度。
- 房地产(4.8/10):八白土星所代表的稳健支持稳定租金及实物资产,但美国10年期国债收益率4.894%正在挤压物业价值、建筑项目盈利能力及再融资空间。即将到期的债务与进口建材延迟配送是主要风险。须通过美联储的商业房地产贷款调查,观察银行贷款条件是否先于使用率恶化。
- 公用事业(4.8/10):八白土星所代表的安全与积累支撑基础网络的维护需求,但高企的债券收益率会推高电网更新的融资成本。即使油价下跌降低部分营运成本,变压器及涡轮机物流停滞仍会延误接驳与更新。须通过美国能源信息署的电力月报,确认发电量、燃料组合及设备运行的变化。
判断改变的条件
若美国10年期国债收益率明确跌破4.894%,信息技术、房地产及公用事业面临的融资压力将低于目前假设。
相反,即使布伦特原油的每日涨跌幅从下跌11.25%反弹至0%或以上,若台湾周边交货期仍然恶化,油价下跌可降低运输成本这一判断也无法维持,须重新评估。
孙子的战略视角
孙子曰:“兵之形避实而击虚”
除了人工智能相关股票下跌这一显眼正面,也要观察研究所、机器人控制、半导体、铜及海运之间,哪些接点仍未完善。
与其追逐强势叙事,今日的重点是分辨资本配置持续的领域,以及供应容易中断的弱点。
采取的行动:不要只看价格反应,应逐一核对显示投资延续及物流弱点的指标。
今日要点
- 纳斯达克跌1.07%至25,164点,美国10年期国债收益率4.894%正在挤压人工智能相关股票、房地产及通信设备的估值与融资。
- 布伦特原油跌11.25%至104.41美元,金价涨1.45%至3,955.5美元,投入成本缓解与防御需求同时显现。
- 台湾周边船舶受干扰及美国审查贸易优惠安排,增加了无法单凭油价下跌抵消的保险、交货期及更换采购来源风险。
本文是以地缘经济与九星气学进行的结构分析,并非投资建议。任何可供执行的判断,请以一手资料核实,必要时咨询持牌顾问。
2026-11-03 市場簡報|人工智能投資延續與物流風險的分岔
早晨。
11月3日的格局是人工智能相關股份估值調整、長期利率高企及油價急跌同時出現,而銀行與機械人產業仍繼續投資人工智能基礎建設。
納斯達克(那斯達克)報25,164點,較前一日跌1.07%,一個月累跌8.42%;美國10年期國債殖利率為4.894%,30年期國債殖利率為5.269%,正壓迫增長型企業及房地產的融資。
日盤七赤金星突顯價格、商業交易與市場情緒,月盤九紫火星則提高技術與資訊的可見度。
年盤一白水星顯示市場對物流及金融網絡的敏感度,因此今日相對看重必需消費品與原材料的供應基礎,並審慎看待依賴預期、廉價資金及暢通航道的行業。
股市與匯市
據路透社報道,歐洲中央銀行(ECB)把估值過高的人工智能相關資產、債券市場緊張及基金虧損列為主要金融穩定風險。
納斯達克報25,164點,較前一日跌1.07%,一個月累跌8.42%;標普500指數報7,541點,較前一日跌0.51%。
美國10年期國債殖利率4.894%及30年期國債殖利率5.269%,直接影響高度依賴未來盈利預期的科技股、房地產及通訊設備之估值與再融資負擔。
美元兌日圓報157.928,歐元兌美元報1.1196,須觀察其透過進口成本及外幣換算對企業盈利造成的影響。
商品
據路透社報道,金價從一年低位反彈逾2%,報每盎司3,955.5美元,較前一日升1.45%。
另一方面,布蘭特原油跌11.25%至每桶104.41美元,WTI原油跌7.61%至每桶96.20美元。
油價急跌可紓緩運輸、製造及非必需消費品的投入成本,卻會壓迫產油企業的盈利及投資能力。
金價反彈反映防守型資產需求,下一個確認重點是油價下跌能否真正傳導至實際運費及產品價格。
國際形勢
據路透社報道,美國計劃暫停給予南非及盧旺達免關稅貿易准入。
優惠措施若有變,將增加農產品、包裝產品及工業原材料的關稅負擔,也會令供應來源的選擇更不確定。
影響不僅取決於關稅稅率及所涉貿易量,也受企業認證新供應商所需時間左右。
配合美元兌日圓157.928及歐元兌美元1.1196的走勢,須觀察其對進口成本、出口競爭力及營運資金的影響。
供應鏈
據路透社報道,臺灣指責中國透過在臺灣東岸進行巡查活動干擾船舶。
若混亂擴大,可能透過臺灣周邊航線改道、保險費及交貨期,影響先進零部件、機械及進口消費品的供應。
布蘭特原油急跌至104.41美元、WTI原油跌至96.20美元,本身並不保證包括繞道及保險在內的實際配送成本下降。
在確認港口滯留、船舶通航量及交貨期的變化之前,應把油價下跌與物流成本分開判斷。
AI
據路透社報道,滙豐繼在新加坡開設人工智能研究所後,計劃在香港設立同類研究所。
在亞洲兩個金融樞紐擴充人工智能能力,顯示即使股市正在調整,銀行業對生產力、數據管理及技術採購的需求仍然持續。
不過,納斯達克報25,164點,較前一日跌1.07%,歐洲中央銀行亦警惕人工智能估值過熱。
不要把設立研究所這類能力投資,與人工智能相關企業的估值倍數及融資條件混為一談;須繼續觀察落地應用與商業化的進展。
行業動態
路透社報道,中國機械人製造商的競爭重點,正由機械動作能力轉向人工智能控制與機器智能。
這項轉變除了連結精密機械、半導體及軟件需求,也帶動高用銅量設備的需求;每磅6.5380美元的銅價將成為設備投資成本的指標。
訂單範圍擴大,本身並不代表整個行業必然出現供應短缺或盈利增長。
量產能力、訂單轉化為收入的進度、先進零部件供應及臺灣周邊配送狀況,將左右其對資本財與服務、原材料及資訊科技的影響。
行業預測
今日概況
今日的結構,是防守力較強的供應基礎與面臨估值調整的增長投資並存。
必需消費品及原材料同時獲年、月、日各時間軸支持;資本財與服務及資訊科技雖受惠於長期投資趨勢,但日線層面仍面對物流、商業化及估值倍數的阻力。
非必需消費品及服務或可受惠於油價下跌,但利率及臺灣周邊物流將左右家庭需求與利潤率。
在中性組別中,通訊服務、金融、房地產及公用事業對高昂融資成本敏感;能源受油價急跌影響;醫療保健則對給付制度及供應延續情況敏感。
焦點板塊
- 必需消費品(9.0/10):二黑土星所代表的穩定與積累,加上支撐必需品需求的廣泛分銷網絡,構成這個行業的優勢。美國停止給予南非及盧旺達免關稅准入,將推高農產品及包裝產品的進口成本;臺灣周邊局勢緊張則可能令保險費上升、交貨期惡化。須透過美國勞工統計局的家庭食品消費物價指數,觀察採購成本有否轉嫁至零售價格。
- 原材料(9.0/10):機械人、電氣化及貿易政策在實體原材料層面交匯,並獲二黑土星所代表的積累能力與穩定供應支持。油價下跌可紓緩製造成本,但臺灣航線受阻及優惠貿易安排改變,或令銅、零部件及原材料的到貨成本急變。須透過倫敦金屬交易所的現貨銅價,確認精煉銅供需及設備投資壓力。
- 資本財與服務(7.2/10):中國開發智能機械人,支持精密機械、控制軟件及高用銅量設備的需求,與六白金星所代表的規劃、機械及精準互相呼應。另一方面,臺灣周邊物流及貿易條件改變,將拖慢訂單轉化為交付與收入的速度。須透過ISM製造業採購經理指數的新增訂單及供應商交貨指數,判斷主要因素是需求還是供應摩擦。
- 資訊科技(7.2/10):滙豐香港人工智能研究所及中國智能機械人發展支持長期能力投資,並獲九紫火星所代表的知識與可見度這項月度利好支持。不過,歐洲中央銀行對人工智能估值的警示、納斯達克一個月累跌8.42%及高企的長期利率,正壓迫估值倍數與融資。須透過台積電(TSMC)每月營收,確認先進半導體需求及晶圓代工產能利用率能否維持。
- 非必需消費品及服務(6.6/10):對七赤金星所代表的商業交易與非必需消費而言,布蘭特原油下跌11.25%所帶來的運輸及製造成本下降,可能構成利好。然而,臺灣周邊配送不穩、高企的債券殖利率及科技股下跌,將削弱大型商品融資及家庭信心。須透過美國人口普查局每月零售銷售數據,觀察成本下降能否轉化為銷量及利潤率改善。
觀察清單
- 通訊服務(5.4/10):四綠木星所代表的交流與擴散優勢,與廣告及設備投資對資金的敏感度互相抗衡。滙豐的人工智能投資支持數據及平台需求,但人工智能估值調整會壓迫廣告、內容及通訊網絡的估值與融資成本。須透過IAB互聯網廣告收入報告,觀察連接業務收入能否抵銷廣告需求的周期性。
- 能源(5.4/10):正如一白水星所代表的流動性,短期表現由價格波動而非需求主導。布蘭特原油下跌11.25%、WTI原油下跌7.61%,正壓迫生產商的盈利能力;若臺灣周邊保險及繞道成本上升,指標原油價格與已交付燃料成本便會出現偏離。須透過美國能源資訊署每周石油統計,確認庫存、煉油廠開工率及石油流向。
- 金融(4.8/10):五黃土星所代表的管控及金融體系核心地位,支持滙豐藉人工智能投資改善生產力;但歐洲中央銀行提出的債券市場緊張、人工智能估值及基金虧損,令信貸渠道不穩。科技股虧損擴散至抵押品價值及銀行資產質素,是主要風險。須透過聯儲局(聯準會)的銀行高級信貸主任意見調查,觀察貸款標準收緊及資金需求轉弱。
- 醫療保健(4.8/10):三碧木星所代表的增長與健康提供日度支持,但要把創新轉化為可獲給付且能擴大應用的治療,仍需要制度預算及採購配合。高價治療給付安排改變,或藥物原材料及醫療設備物流受阻,均會拖慢普及。須透過美國食品藥物管理局的新藥批准數目,確認研究成果進入審批階段的速度。
- 房地產(4.8/10):八白土星所代表的穩健支持穩定租金及實物資產,但美國10年期國債殖利率4.894%正壓迫物業價值、建築項目盈利能力及再融資空間。即將到期的債務與進口建材延遲配送是主要風險。須透過聯儲局的商業房地產貸款調查,觀察銀行貸款條件有否先於使用率惡化。
- 公用事業(4.8/10):八白土星所代表的安全與積累支撐基礎網絡的維護需求,但高企的債券殖利率會推高電網更新的融資成本。即使油價下跌降低部分營運成本,變壓器及渦輪機物流停滯仍會延誤接駁與更新。須透過美國能源資訊署的電力月報,確認發電量、燃料組合及設備運作的變化。
判斷改變的條件
若美國10年期國債殖利率明確跌穿4.894%,資訊科技、房地產及公用事業面對的融資壓力將低於目前假設。
相反,即使布蘭特原油的每日升跌幅由下跌11.25%反彈至0%或以上,若臺灣周邊交貨期仍然惡化,油價下跌可降低運輸成本這項判斷亦無法維持,須重新評估。
孫子的戰略視角
孫子曰:「兵之形避實而擊虛」
除了人工智能相關股份下跌這個顯眼正面,亦要觀察研究所、機械人控制、半導體、銅及海運之間,哪些接點仍未完善。
與其追逐強勢敘事,今日的重點是分辨資本配置持續的領域,以及供應容易中斷的弱點。
採取的行動:不要只看價格反應,應逐一核對顯示投資延續及物流弱點的指標。
今日要點
- 納斯達克跌1.07%至25,164點,美國10年期國債殖利率4.894%正壓迫人工智能相關股份、房地產及通訊設備的估值與融資。
- 布蘭特原油跌11.25%至104.41美元,金價升1.45%至3,955.5美元,投入成本紓緩與防守需求同時顯現。
- 臺灣周邊船舶受干擾及美國檢討貿易優惠安排,增加了無法單憑油價下跌抵銷的保險、交貨期及改換採購來源風險。
本文是以地緣經濟與九星氣學進行的結構分析,並非投資建議。任何可供執行的判斷,請以一手資料核實,必要時諮詢持牌顧問。